

Prise en charge des frais de carburant par l'employeur : ce qui change en 2026
La prise en charge des frais de carburant connaît plusieurs évolutions en 2026. Plafond d’exonération relevé et conditions d’accès assouplies : les entreprises disposent temporairement d’un cadre plus favorable pour accompagner leurs salariés.
Une aide qui reste à l’initiative de l’employeur
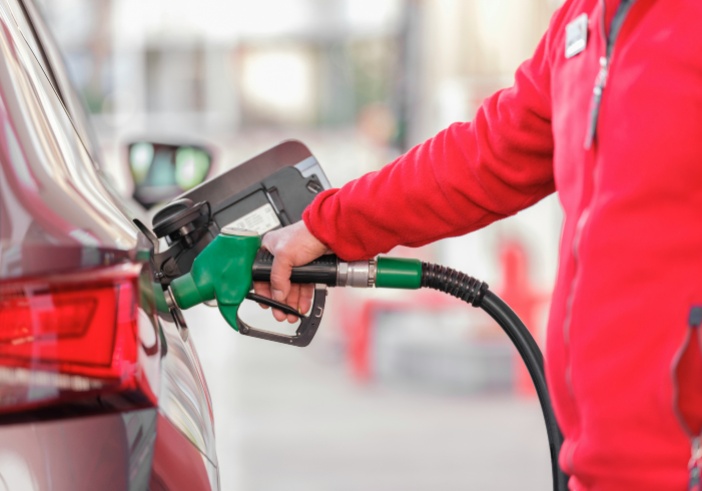
La prime carburant n’est pas une obligation générale pour les entreprises. L’employeur peut toutefois décider de prendre en charge une partie des frais engagés par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail.
Le dispositif peut concerner les dépenses de carburant ainsi que, selon les règles applicables, l’alimentation de certains véhicules électriques, hybrides rechargeables ou à hydrogène.
Un plafond porté à 1 000 € en 2026
L’une des principales évolutions concerne le montant pouvant bénéficier d’une exonération. Pour les primes versées jusqu’au 31 décembre 2026, le plafond est temporairement porté à 1 000 € par an et par salarié.
Cette évolution intervient dans un contexte de hausse du coût des carburants et vise à renforcer le soutien apporté aux salariés utilisant leur véhicule pour se rendre au travail.
Les conditions d’éligibilité sont également assouplies
La mesure ne se limite pas au relèvement du plafond. Pour 2026, certaines conditions habituelles d’accès à la prime sont temporairement écartées.
La desserte du domicile ou du lieu de travail par les transports collectifs ne fait notamment plus obstacle au bénéfice de la prime. Le cumul avec le remboursement obligatoire d’un abonnement de transport public est également possible pendant cette période.
Les autres dispositifs restent disponibles
La prime carburant n’est toutefois pas le seul outil à la disposition des employeurs. La prise en charge obligatoire de 50 % des abonnements de transports publics demeure applicable.
L’entreprise peut également utiliser le forfait mobilités durables pour accompagner certains déplacements à vélo, en covoiturage ou avec d’autres moyens de mobilité éligibles.
Attention à la fin de l’année
Le caractère temporaire des mesures constitue le principal point de vigilance. Les conditions exceptionnelles actuellement applicables à la prime carburant prennent fin au 31 décembre 2026.
Le projet de loi de finances pour 2027 prévoit bien de retenir, pour l’imposition des revenus de 2026, un plafond fiscal de 1 000 € pour les frais de carburant. Mais à ce stade, cette évolution relève encore du projet de loi et doit donc être distinguée des règles définitivement adoptées.


